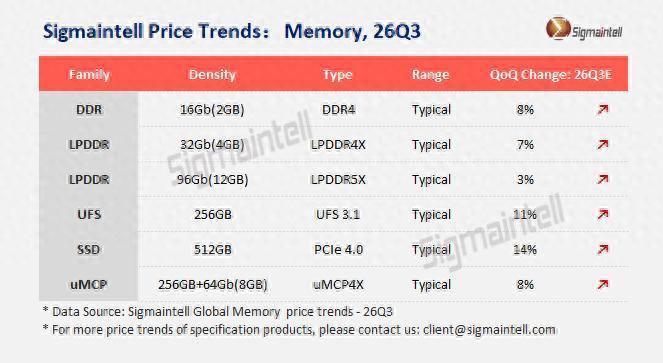
智通财经APP获悉,群智咨询发布2026年三季度Memory价格风向标。2026年第三季度,全球Memory市场整体供需依旧紧缺,DRAM、NAND 全品类价格维持环比上行。但相较于二季度的大幅上涨行情,本季度涨价幅度明显放缓,环比涨幅显著收敛,市场结构性分化进一步加剧。核心逻辑在于持续走高的内存颗粒价格大幅抬升终端BOM成本,终端厂商对高价接受度下降,终端客户出现暂缓拉货的现象,推动供应端收窄Q3涨价幅度。
基于群智咨询数据分析,本季度细分市场走势如下:
DRAM:价格延续上行,终端备货放缓,消费级品类涨势大幅收窄
2026Q3 DRAM市场继续维持涨价态势,但下游接受度分化明显。根据群智咨询的数据显示,以16GB DDR4 为例,环比上涨 16%。原厂仍有推价意愿,但 PC 终端受 BOM 压力影响,整机厂采购趋于保守,DDR 单价进一步上涨动能被削弱。
元股证券:ygzq.hk移动端 LPDDR 涨势受终端备货放缓影响更为突出,根据群智咨询的数据,LPDDR4X(4GB)环比上涨 7%;高端 LPDDR5X(12GB)环比仅上涨 3%。此前多轮涨价已经大幅抬高手机整机成本,手机品牌对存储报价接受度低,主动控制备货,仅保留高端旗舰机型刚需订单。叠加现货渠道部分贸易商获利清盘低价出货,进一步约束移动 DRAM 的上行空间。

整体来看,群智咨询认为三季度进入DRAM厂商与终端厂商博弈时期,AI 算力端需求虽有支撑,但消费终端采购需求受到抑制,市场博弈加剧,整体价格涨幅将大幅收敛。
AND Flash:SSD 涨幅较为坚挺,移动端受终端控成本影响,涨价弹性走弱
实盘券商配资2026Q3 NAND Flash 价格延续环比抬升,群智咨询数据显示,512GB PCIe4.0 SSD 本季度环比涨幅 14%,企业级相关需求提供一定支撑,不过消费 PC 客户涨价接受度下降,采购备货意愿亦同步收缩。
特别是移动端存储涨势明显受限,根据群智咨询数据,256GB UFS3.1 环比上涨 11%。手机终端 BOM 成本压力高企,品牌方主动减少备货量;部分现货商前期获利后选择低价清仓出货,现货价格松动,制约移动端 NAND 继续大幅涨价。尽管高端手机存储配置没有降级,但高价抑制终端采购规模。
总体而言,2026年Q3存储市场依旧处在上行周期配资账户资金安全性,但上半年价格快速大幅拉升使得三季度存储市场进入“供应与需求互相博弈、涨幅收敛”的新阶段。
近五年国际蓝筹市场场景下配资排名公司的主被动资金行为差异从案近期,在国际蓝筹市场的指数维持横盘但个股剧烈分化的阶段中,围
2026-09-17
智通财经获悉,东方证券发布研报称,在当前节点特斯拉(TSLA.US)Optimus量产的确定性正在不断地加强,向前看口碑
2026-10-12
北京时间4日晚间,美股三大指数开盘上涨,标普500指数涨0.47%,道指涨1.43%,纳指涨0.75%。 大型科技股方面
2026-08-14
实盘券商配资 元股证券:ygzq.hk 湖北今天律师事务所关于湖北菲利华石英玻璃股份有限公司解除限售条件成就、回购注销部
2026-09-30
线上炒股配资 梯田为台,花海为幕。大方古彝花海梯田的文旅实践,跳出大兴土木打造景区的路径,立足喀斯特山地独有的田园肌理与
2026-08-19